Главная / Расчёты, закупки и сметы
Ипотека с досрочным погашением в Excel: график платежей, экономия процентов, сравнение
Аннуитетный график ипотеки до 360 месяцев, досрочные погашения с режимами «уменьшить срок» и «уменьшить платёж», пересчёт остатка, экономия процентов и сравнение с графиком без досрочных.
Для чего
Перед тем как вносить лишние деньги в ипотеку, полезно увидеть, что это даст: на сколько сократится срок, сколько процентов вы сэкономите и как изменится платёж. В таблице вы вносите досрочные погашения — даты, суммы и режим — а она пересчитывает остаток по месяцам и сравнивает два сценария.
Что внутри
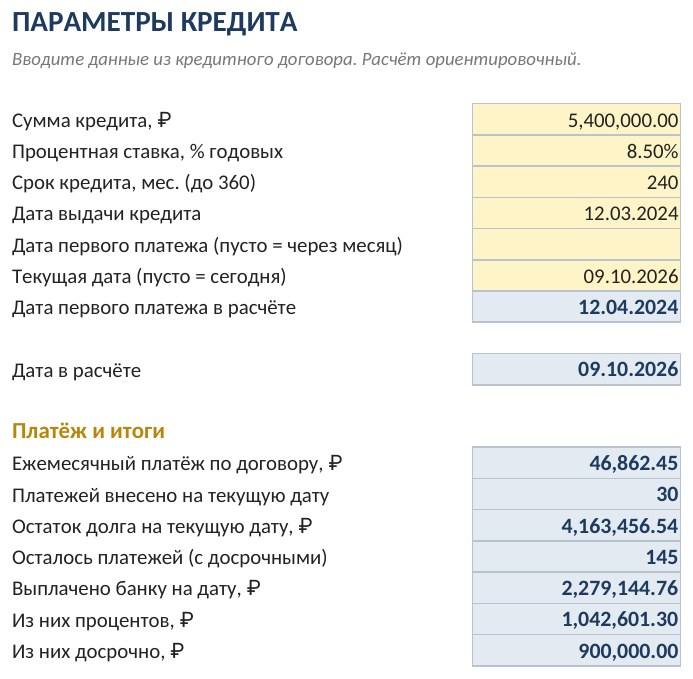
- «Параметры»: сумма, ставка, срок до 360 месяцев, даты выдачи и первого платежа, платёж и итоги на текущую дату.
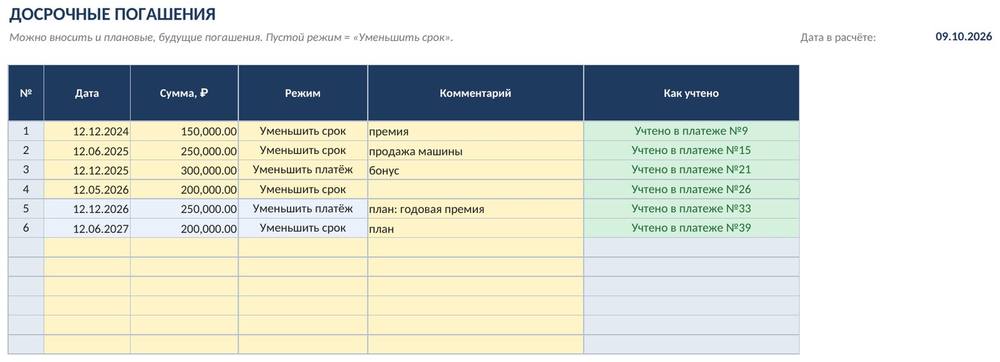
- «Досрочные»: до 60 погашений — дата, сумма, режим «Уменьшить срок» или «Уменьшить платёж», с пометкой, в каком платеже учтено; можно вносить плановые.
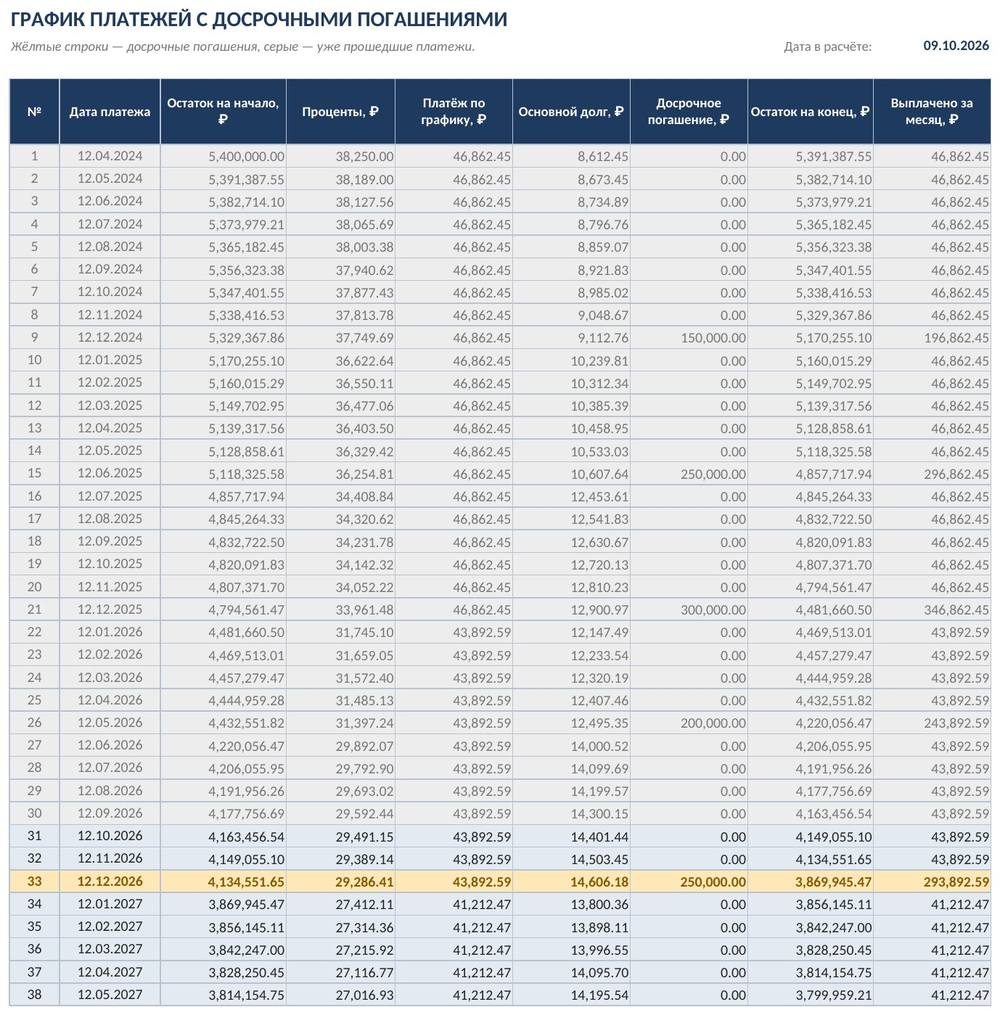
- «График»: платёж за платежом — проценты, основной долг, досрочное погашение, остаток; погашения выделены цветом, прошедшие платежи серым.
- «График без досрочных»: тот же кредит без досрочных погашений.
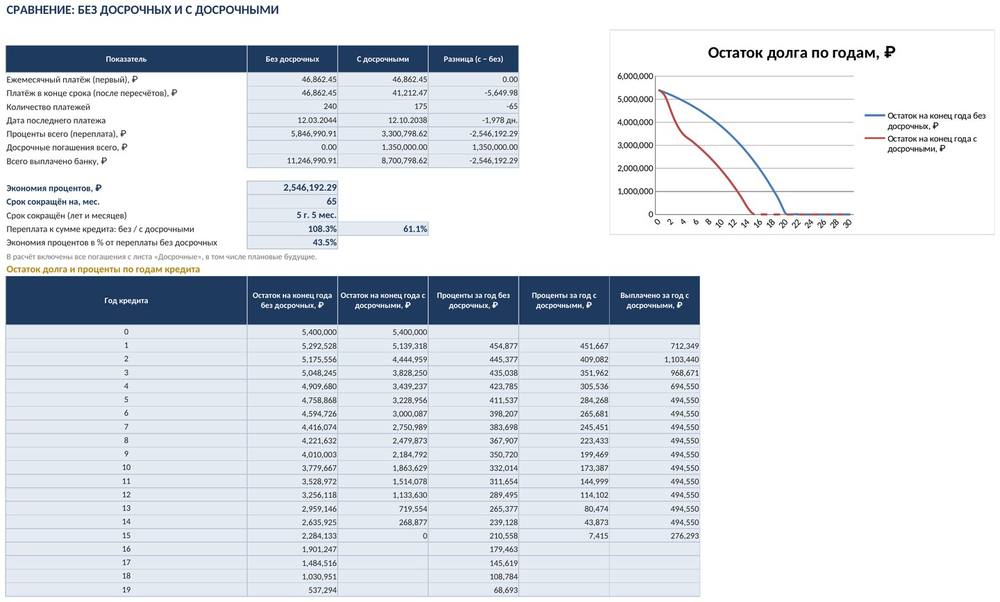
- «Сравнение»: срок, платёж, переплата, экономия процентов и остаток по годам, график остатка двумя линиями.
Кому подойдёт
Заёмщикам по ипотеке и другим аннуитетным кредитам, которые планируют досрочные погашения и хотят сравнить варианты «сократить срок» и «снизить платёж».
Скачать ипотека с досрочным погашением в Excel
В комплекте пустая таблица и заполненный образец с вымышленными данными: на нём видно, как работают формулы и проверки. Это эксель-таблица на обычных формулах, а не бухгалтерская программа. Все исправления и новые версии проекта вы получаете бесплатно.
Совместимость
Excel 2007 и новее, LibreOffice. Без макросов. Ставки, пороги и нормативные значения вынесены в параметры: перед работой сверьте их с действующими актами. Расчёт ориентировочный.
Частые вопросы
Чем отличаются режимы «Уменьшить срок» и «Уменьшить платёж»?
При сокращении срока платёж остаётся прежним, а кредит гасится быстрее. При уменьшении платежа срок не меняется, а платёж пересчитывается на остаток. Первый вариант обычно экономит больше процентов.
Почему суммы отличаются от графика банка?
Банк считает проценты по фактическому числу дней в периоде и году, а таблица считает упрощённо — по ставке, делённой на 12. Разница обычно составляет сотни или тысячи рублей. Точный график берите в банке.
Можно ли учесть будущие досрочные погашения?
Да. Внесите плановые даты и суммы на листе «Досрочные», и в «Сравнении» вы увидите экономию с учётом планов. Погашения до текущей даты на листе «График» выделяются серым цветом.
Что таблица не учитывает?
Плавающую или изменяющуюся ставку, комиссии, страховку, кредитные каникулы и особый порядок пересчёта у конкретного банка. Расчёт ориентировочный.
290 ₽ · версия 1.0
Похожие проекты
Расчёт налога УСН в Excel: «доходы», «доходы минус расходы», авансы и сравнение режимов
Налог УСН 6 % и 15 % нарастающим итогом по кварталам, уменьшение на страховые взносы, минимальный налог 1 %, авансовые платежи, сравнение двух режимов и контроль лимитов.
Расчёт неустойки и процентов по ст. 395 ГК РФ в Excel с частичными оплатами
Реестр долгов, проценты по ключевой ставке по периодам, пени по договору с лимитом, частичные оплаты и итог «долг + проценты».
Расчёт НДС в Excel: выделить и начислить НДС, книга покупок и продаж, НДС за квартал
Бесплатный расчёт НДС: выделение из суммы и начисление сверху по любой ставке, позиции с разными ставками, упрощённые книги покупок и продаж, НДС к уплате за квартал.
Калькуляция себестоимости в Excel
Себестоимость изделия или блюда по составу и времени работы, накладные расходы, налог, цена продажи, прибыль и маржа.